
Atualizado em 2 de setembro de 2026.
Escolher entre os cartões do Banco do Brasil não deveria começar pela pergunta “qual é o mais premium?”.
A pergunta mais útil é outra:
qual cartão entrega mais valor para o que você realmente gasta e utiliza?
O portfólio Ourocard vai de opções sem anuidade a cartões premium com pontos, salas VIP, seguros, concierge, benefícios de bandeira e condições diferenciadas para clientes de maior relacionamento.
Isso cria uma situação curiosa: um Ourocard Fácil pode ser uma escolha financeiramente melhor para determinada pessoa do que um Visa Infinite ou Mastercard Black. Ao mesmo tempo, para quem gasta mais, viaja com frequência e consegue aproveitar os benefícios, pagar — ou conseguir isenção — em uma categoria premium pode fazer bastante sentido.
Neste guia, você vai entender onde entram Fácil, Universitário, Gold, Platinum, Infinite, Black, Nanquim e Altus, quais custos merecem atenção e como comparar os cartões sem pagar por benefícios que ficam esquecidos na carteira.
Banco do Brasil Cartões: comparação rápida
| Cartão | Perfil que merece analisar | Principal proposta | Anuidade de referência |
|---|---|---|---|
| Ourocard Fácil | Quem prioriza baixo custo | Simplicidade e uso cotidiano | R$ 0 |
| Ourocard Universitário | Universitários e início de relacionamento | Entrada sem anuidade | R$ 0 |
| Ourocard Visa Gold | Gastos intermediários | Pontos e proteções de compra | R$ 408 |
| Ourocard Visa Platinum | Perfil intermediário | Mais benefícios e viagens | R$ 546 |
| Ourocard Platinum Mastercard | Perfil intermediário | Viagem, seguros e concierge | R$ 567 |
| Ourocard Visa Infinite | Perfil premium | Viagens, salas VIP e benefícios Visa | R$ 996 |
| Ourocard Elo Nanquim | Perfil premium | Elo Flex e Priority Pass | R$ 1.056 |
| Ourocard Mastercard Black | Perfil premium | Ecossistema Mastercard e LoungeKey | R$ 1.098 |
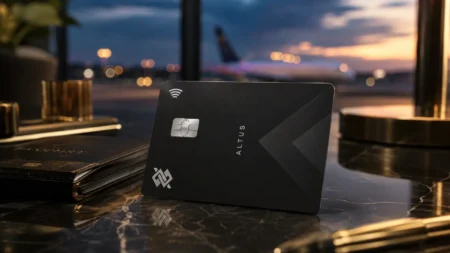
| Altus | Relacionamento superior | Estrutura premium própria | Análise específica |
Os valores acima são referências do portfólio consultado em setembro de 2026. O produto disponível para cada cliente pode variar conforme análise de crédito, segmento de relacionamento e oferta individual do Banco do Brasil.
O melhor cartão não é necessariamente o de maior categoria. É aquele em que os benefícios que você realmente usa compensam o custo que efetivamente paga.
Como avaliamos os cartões do Banco do Brasil
Nossa análise utiliza uma lógica simples:
recompensas + benefícios utilizados − custos = valor líquido para você.
Esse cálculo evita um erro comum: tratar quantidade de pontos, número de salas VIP ou cor do cartão como se fossem sinônimos de vantagem financeira.
Um cartão com muitos benefícios que você nunca utiliza pode devolver menos valor do que um produto mais simples e barato.
Da mesma forma, um cartão premium pode ser excelente quando a pessoa consegue reduzir ou zerar a anuidade e utiliza de verdade seus seguros, lounges, pontos e vantagens de viagem.
Ourocard Fácil: para quem quer cartão sem anuidade
O Ourocard Fácil ocupa a entrada do portfólio e possui uma característica muito objetiva: não cobra anuidade.
Isso elimina uma das principais contas que normalmente precisam ser feitas ao avaliar um cartão de crédito.
Ele tende a ser especialmente interessante para quem usa o cartão em despesas comuns, viaja pouco, não precisa de serviços premium e prefere não administrar uma estratégia complexa de pontos.
Não existe demérito algum em escolher uma categoria de entrada.
Se você pagaria R$ 500, R$ 1.000 ou mais por benefícios que praticamente não utiliza, economizar essa anuidade também representa retorno financeiro.
Ourocard Universitário: simplicidade para quem está começando
O Ourocard Universitário segue uma proposta semelhante, direcionada ao público universitário.
O Banco do Brasil atualmente apresenta o produto como cartão sem anuidade e com solicitação pelo aplicativo, sujeito às regras e à análise aplicável ao produto.
Para quem está iniciando sua vida financeira, controlar gastos e evitar custos fixos geralmente é mais importante do que correr atrás de um cartão sofisticado.
Ourocard Visa Gold: quando vale subir de categoria
O Visa Gold é um dos primeiros degraus acima das alternativas básicas.
Atualmente, o Banco do Brasil informa anuidade de R$ 408 por ano, dividida em 12 parcelas de R$ 34, além de acúmulo de 1 ponto por US$ 1 gasto.
Existe ainda a possibilidade de zerar a parcela mensal da anuidade ao atingir R$ 3 mil em compras elegíveis no crédito.
Entre os benefícios da bandeira aparecem proteção de preço, proteção de compra e garantia estendida original.
O Gold começa a fazer sentido quando você já movimenta o cartão com frequência e consegue utilizar esses benefícios sem assumir um custo desproporcional.
Ourocard Platinum: o meio do caminho começa a ficar interessante
A categoria Platinum já adiciona benefícios mais ligados a viagens e serviços.
O Visa Platinum possui anuidade de referência de R$ 546 por ano, enquanto o Platinum Mastercard está em R$ 567 por ano.
No Mastercard Platinum, o BB informa possibilidade de zerar a parcela com R$ 6 mil em compras elegíveis no crédito, além de benefícios da bandeira relacionados a assistência em viagem, seguro médico, locação de veículos e concierge.
Isso evidencia uma regra importante:
não analise apenas a palavra “Platinum”. A bandeira e a versão específica do cartão mudam o pacote de benefícios.
Gold ou Platinum: qual faz mais sentido?
O Gold tende a ser mais racional quando sua prioridade ainda está no custo, nas proteções de compra e em uma estrutura relativamente simples.
O Platinum passa a ficar mais atraente quando você viaja com alguma frequência e consegue atribuir valor real aos seguros, assistências e serviços adicionais.
Se a diferença de anuidade for pequena no seu caso — ou se você conseguir zerá-la com seus gastos normais — o Platinum pode ganhar vantagem.
Mas não aumente seus gastos apenas para justificar a mudança de categoria.
Ourocard Visa Infinite: onde o perfil premium começa de verdade
O Visa Infinite é uma das principais opções premium do Banco do Brasil.
Na versão tradicional, o banco informa atualmente:
Anuidade: R$ 996 por ano, em 12 parcelas de R$ 83.
Salas VIP: quatro acessos gratuitos por ano pelo Visa Airport Companion para titulares e adicionais elegíveis.
Isenção por gastos: possibilidade de zerar a parcela mensal com R$ 15 mil em compras elegíveis.
Investimentos: também existem condições de desconto vinculadas a investimentos no BB a partir de R$ 250 mil, conforme as regras do produto.
Além disso, aparecem benefícios como seguros de viagem, concierge, Visa Luxury Hotel Collection e outras assistências da categoria Infinite.
Existe ainda o Ourocard Estilo Visa Infinite, com condições próprias.
Por isso, antes de fazer qualquer cálculo, confirme exatamente qual versão aparece no seu aplicativo ou foi oferecida pelo banco.
Ourocard Mastercard Black: atenção às regras das salas VIP
O Mastercard Black também ocupa o segmento premium e possui anuidade de referência de R$ 1.098 por ano, dividida em 12 parcelas de R$ 91,50.
O BB informa quatro acessos gratuitos anuais ao Mastercard Airport Experiences fornecido por LoungeKey e possibilidade de zerar a parcela da anuidade com R$ 15 mil em compras elegíveis.
Existe, porém, uma regra especialmente importante desde agosto de 2026.
Para os acessos gratuitos às salas Mastercard Black de Guarulhos abrangidas pela nova condição, o BB informa um gasto mínimo acumulado de R$ 15 mil nas três últimas faturas fechadas do cartão elegível.
Portanto, dizer apenas que “Mastercard Black dá sala VIP” é informação incompleta.
Quem escolhe um cartão principalmente por lounges precisa analisar as regras de acesso — não apenas o logotipo impresso no plástico.
Ourocard Elo Nanquim: para quem valoriza personalização
O Elo Nanquim segue uma proposta diferente de Infinite e Black porque combina o posicionamento premium com o Elo Flex.
A anuidade atualmente informada é de R$ 1.056 por ano, em 12 parcelas de R$ 88.
Na configuração consultada, o benefício flexível Priority Pass oferece dois acessos gratuitos anuais, quando selecionado. O BB também informa possibilidade de zerar a parcela com R$ 15 mil em compras elegíveis ou obter desconto conforme investimentos nas condições aplicáveis.
A possibilidade de escolher benefícios faz do Nanquim uma alternativa interessante para quem prefere adaptar o pacote ao próprio perfil em vez de simplesmente receber um conjunto fixo de vantagens.
Infinite, Black ou Nanquim: qual é melhor?
| Cartão | Lounge principal | Anuidade de referência | Ponto forte |
|---|---|---|---|
| Visa Infinite | Visa Airport Companion | R$ 996 | Ecossistema Visa e viagens |
| Mastercard Black | Mastercard Airport Experiences/LoungeKey | R$ 1.098 | Benefícios Mastercard |
| Elo Nanquim | Priority Pass via Elo Flex | R$ 1.056 | Personalização |
Não existe vencedor universal.
Uma pessoa que usa aeroportos onde determinado programa possui boa cobertura pode extrair muito mais valor de um cartão do que outra que frequenta terminais completamente diferentes.
O mesmo vale para acompanhantes, número de viagens, seguros e benefícios de bandeira.
E onde entra o Banco do Brasil Altus?
O Altus merece uma análise separada.
Ele ocupa uma posição superior no relacionamento premium do Banco do Brasil e possui estrutura, elegibilidade e benefícios próprios.
Em vez de transformar este guia em uma análise superficial do Altus, mantemos um conteúdo específico dedicado ao produto:
Leia também: Banco do Brasil Altus Visa Infinite 2026: anuidade, pontos, salas VIP e vale a pena?
Quanto custa a anuidade dos principais Ourocard?
| Cartão | Anuidade anual de referência | Condição relevante |
|---|---|---|
| Ourocard Fácil | R$ 0 | Sem anuidade |
| Ourocard Universitário | R$ 0 | Sem anuidade |
| Visa Gold | R$ 408 | R$ 3 mil em compras elegíveis |
| Visa Platinum | R$ 546 | Condições conforme produto |
| Platinum Mastercard | R$ 567 | R$ 6 mil em compras elegíveis |
| Visa Infinite | R$ 996 | R$ 15 mil em compras elegíveis |
| Elo Nanquim | R$ 1.056 | R$ 15 mil ou investimentos elegíveis |
| Mastercard Black | R$ 1.098 | R$ 15 mil ou investimentos elegíveis |
Esses valores devem ser utilizados como referência, porque ofertas individuais e condições de relacionamento podem modificar o custo efetivo.
Como funciona a isenção de anuidade
Em vários cartões Ourocard, atingir determinado volume de compras elegíveis pode gerar desconto automático na parcela mensal da anuidade.
Mas existe uma diferença importante entre fatura e compras que contam para a meta.
No Visa Gold e em outros produtos com regras semelhantes, o BB informa que itens como pagamentos de contas, parcela de anuidade, determinados seguros, saques no crédito, encargos, taxas e tarifas não entram no cálculo.
Por isso, não presuma que uma fatura de R$ 6 mil significa automaticamente R$ 6 mil considerados para a isenção.
Nunca gaste mais apenas para zerar a anuidade
Suponha que faltem R$ 2 mil para atingir a meta de isenção do mês.
Comprar algo desnecessário de R$ 2 mil para economizar uma parcela de R$ 80 ou R$ 90 não representa economia.
O raciocínio deve ser inverso:
a isenção precisa ser consequência dos gastos que você já faria normalmente.
Não transforme o cartão em motivo para consumir mais.
Pontos, cashback ou investimento?
Uma vantagem interessante do ecossistema Ourocard é que alguns cartões e perfis permitem escolher entre diferentes formas de recompensa.
Em produtos elegíveis, o cliente pode encontrar opções como pontos, cashback ou investimento.
Isso é importante porque acumular milhas não deveria ser tratado como obrigação.
Pontos fazem mais sentido para quem acompanha programas de fidelidade, sabe avaliar transferências e consegue utilizar as recompensas com eficiência.
Cashback tende a funcionar melhor para quem prefere simplicidade e retorno fácil de visualizar.
A decisão correta não é “qual deles parece mais sofisticado?”, mas:
qual recompensa você realmente consegue transformar em valor?
Leia também: Cashback ou Milhas: Qual Vale Mais a Pena em 2026?
Qual cartão Banco do Brasil é melhor para acumular milhas?
Para quem realmente utiliza pontos, as categorias premium merecem maior atenção.
Mas escolher exclusivamente pela taxa de acúmulo pode produzir uma decisão ruim.
Imagine um cartão que entregue mais pontos, mas gere R$ 1.000 de custo anual que você não consegue compensar. Ele pode perder para outro com pontuação menor e custo praticamente zero.
Por isso, faça sempre a conta:
valor dos pontos utilizados + benefícios aproveitados − anuidade paga.
Essa é uma métrica muito mais útil do que “quantos pontos por dólar”.
Compras internacionais: o IOF de 1,1% merece entrar na conta
O Banco do Brasil atualmente divulga IOF efetivo de 1,1% nas compras internacionais no crédito para cartões selecionados.
Entre os produtos indicados pelo próprio banco estão Visa Infinite, Mastercard Black, Elo Nanquim, Elo Nanquim Diners Club, Smiles Infinite e Visa Altus.
Para quem utiliza o cartão com frequência no exterior, essa condição pode ter impacto maior do que pequenas diferenças de pontuação.
É justamente por isso que a comparação precisa olhar o conjunto — e não um benefício isolado.
Ourocard-e: cartão virtual para compras online
O BB também oferece o Ourocard-e, cartão virtual voltado principalmente para compras online e serviços digitais.
Utilizar um número virtual pode reduzir a exposição dos dados do cartão físico em determinados tipos de compra e facilita o controle das transações digitais.
O próprio Banco do Brasil apresenta o Ourocard-e dentro do ecossistema de serviços Ourocard.
Vai movimentar dinheiro no exterior?
Além de comparar o custo das compras internacionais no cartão, vale verificar quanto você pagaria para enviar dinheiro diretamente para outro país. A Remessa Online permite simular a operação antes do envio, o que ajuda a comparar custos e escolher a alternativa mais adequada para cada situação.
Aviso de transparência: este botão contém link de afiliado. Se você utilizar o serviço por meio dele, o Cartão e Milhas poderá receber uma comissão, sem custo adicional para você. Isso não altera nossa análise editorial.
Leia também: Banco do Brasil Altus Visa Infinite 2026: anuidade, pontos, salas VIP e vale a pena?
Como escolher seu cartão Banco do Brasil em 5 etapas
1. Calcule seu gasto real
Use as últimas faturas e encontre sua média mensal.
Não use seu limite disponível e nem quanto gostaria de gastar.
Use o que efetivamente sai do seu orçamento.
2. Dê valor apenas ao que você usa
Sala VIP que nunca é utilizada vale zero para sua decisão.
O mesmo raciocínio vale para concierge, seguros, proteções, descontos e benefícios de bandeira.
3. Descubra sua anuidade efetiva
O preço de tabela é apenas o começo.
Confira quanto você realmente pagaria considerando gastos, investimentos, relacionamento e eventuais ofertas disponíveis no App BB.
4. Escolha a recompensa adequada ao seu comportamento
Se você acompanha milhas e sabe utilizá-las, pontos podem gerar bom retorno.
Se não quer administrar programas de fidelidade, cashback ou outra alternativa pode ser mais racional.
5. Compare o resultado líquido
No fim, volte à conta:
recompensas + benefícios utilizados − custos.
É isso que determina se o cartão funciona para você.
Qual cartão Banco do Brasil combina com cada perfil?
| Seu perfil | Categoria que merece análise | Por quê |
|---|---|---|
| Quer evitar anuidade | Fácil | Custo simples |
| Universitário | Universitário | Entrada sem anuidade |
| Gastos intermediários | Gold | Evolução sem ir direto ao premium |
| Quer mais serviços | Platinum | Benefícios intermediários superiores |
| Viaja com frequência | Infinite | Estrutura forte para viagens |
| Prefere Mastercard | Black | LoungeKey e ecossistema Mastercard |
| Quer personalização | Nanquim | Elo Flex |
| Alto relacionamento com o BB | Altus | Produto de nível superior |
| Prioriza pontos e milhas | Infinite, Black ou Nanquim | Maior potencial, conforme versão |
Essa é uma orientação editorial, não uma promessa de aprovação.
A disponibilidade dos produtos depende da análise de crédito e das condições apresentadas pelo Banco do Brasil para cada cliente.
Quer verificar quais cartões Ourocard estão disponíveis para você?
Consulte as opções atuais do Banco do Brasil e veja quais cartões, benefícios e condições estão disponíveis para o seu perfil. A aprovação está sujeita à análise de crédito da instituição.
Aviso de transparência: este botão contém link de afiliado. Se você solicitar um produto por meio dele, o Cartão e Milhas poderá receber uma comissão, sem custo adicional para você. Isso não altera nossa análise editorial.
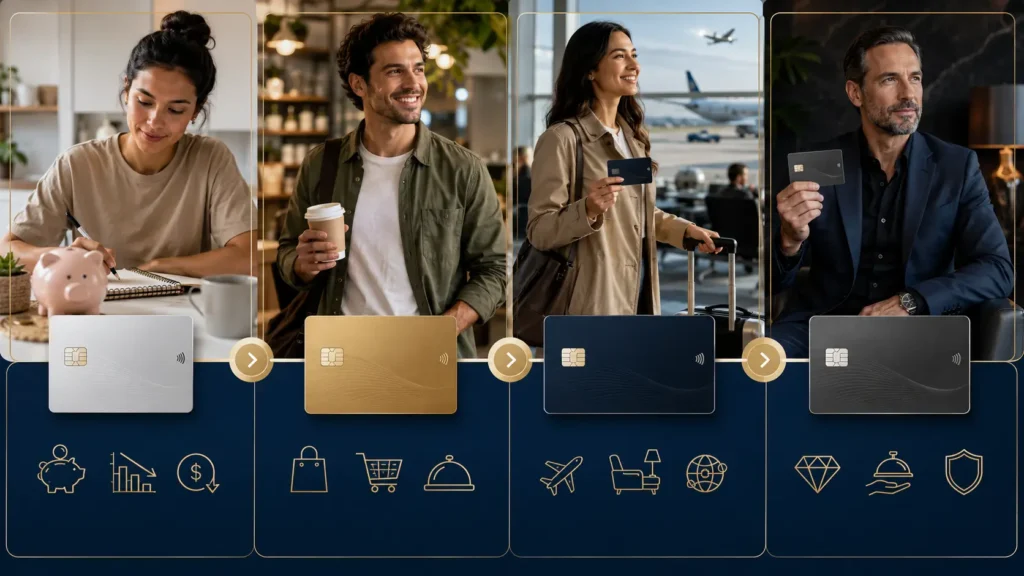
Qual é o melhor cartão Banco do Brasil?
Para quem gasta pouco, praticamente não viaja e deseja simplicidade, um cartão sem anuidade pode entregar excelente resultado.
Para gastos intermediários, Gold e Platinum criam uma ponte interessante entre custo e benefícios.
Quando gastos, viagens e utilização de benefícios aumentam, Infinite, Black e Nanquim passam a merecer atenção.
Clientes de relacionamento superior podem ainda encontrar propostas específicas como o Altus.
A regra continua sendo a mesma:
cartão mais caro não significa cartão melhor.
Faça uma auditoria do seu cartão uma vez por ano
Pegue suas últimas 12 faturas e responda quatro perguntas: quanto você realmente pagou de anuidade, quanto obteve em recompensas, quais benefícios utilizou e quanto essas vantagens valeram para você.
Se o valor recebido estiver muito abaixo do custo, talvez o cartão tenha deixado de combinar com seu perfil.
O cartão deve acompanhar sua vida financeira.
Sua vida financeira não deveria ser modificada para justificar o cartão.
Nossa avaliação
O grande ponto forte do portfólio do Banco do Brasil é a variedade.
Existe espaço tanto para quem deseja um cartão simples e sem anuidade quanto para quem concentra gastos elevados e utiliza benefícios premium.
Essa amplitude, porém, também aumenta a chance de pagar por uma categoria acima do necessário.
Por isso, nossa avaliação não procura escolher o cartão com nome mais sofisticado.
Procura responder algo mais útil:
qual deles devolve mais valor depois que todos os custos entram na conta?
Ainda não sabe qual cartão combina com você?
Responda algumas perguntas simples sobre seus gastos, objetivo e hábitos de viagem e receba uma análise editorial com opções mais compatíveis com seu perfil.
Perguntas frequentes sobre cartões Banco do Brasil
Qual cartão Banco do Brasil não tem anuidade?
O Ourocard Fácil e o Ourocard Universitário aparecem atualmente no portfólio do BB como opções sem anuidade.
Como solicitar um cartão Banco do Brasil?
O Banco do Brasil permite consultar e solicitar produtos pelo App BB. A disponibilidade depende do cadastro, relacionamento e análise de crédito.
Qual cartão BB oferece sala VIP?
Visa Infinite, Mastercard Black, Elo Nanquim e produtos superiores podem oferecer benefícios de lounges, mas cada programa possui regras próprias.
O Infinite utiliza Visa Airport Companion; o Black possui acessos pelo Mastercard Airport Experiences/LoungeKey; e o Nanquim pode oferecer Priority Pass por meio do Elo Flex.
Qual cartão Banco do Brasil acumula mais pontos?
As categorias premium normalmente oferecem estruturas de recompensa mais fortes, mas a taxa varia conforme cartão, versão, segmento e tipo de compra.
Não escolha apenas pela pontuação: inclua a anuidade e os benefícios utilizados na comparação.
Os pontos do Ourocard podem virar milhas?
Nos produtos elegíveis, os pontos do programa Benefícios BB podem integrar o ecossistema Livelo e ser utilizados de acordo com as regras disponíveis para o cliente.
Vale a pena pagar anuidade por um cartão premium?
Pode valer quando o retorno obtido supera o custo.
Se você reduz a anuidade, utiliza salas VIP, aproveita seguros e transforma pontos em valor, a conta pode ser favorável.
Se esses benefícios ficam praticamente parados, uma categoria mais barata pode entregar resultado melhor.
Fontes e transparência editorial
As informações deste guia foram revisadas com base nas páginas oficiais do Banco do Brasil referentes ao portfólio Ourocard, Visa Gold, Platinum, Visa Infinite, Mastercard Black, Elo Nanquim, benefícios Ourocard, compras internacionais e cartões dos segmentos Estilo e Private.
Também foram consideradas as regras publicadas pelas bandeiras Visa, Mastercard e Elo quando aplicáveis.
Última verificação editorial: 2 de setembro de 2026.
Condições comerciais, pontuação, anuidade, critérios de aprovação, salas VIP e benefícios podem ser alterados pelas instituições responsáveis. Consulte sempre as regras vigentes antes de solicitar ou contratar um cartão.
O Cartão e Milhas produz conteúdo informativo com base em pesquisa, comparação, fontes oficiais e revisão humana. A análise editorial não garante aprovação de crédito e não substitui os termos e regulamentos do Banco do Brasil.