
Atualizado em 3 de setembro de 2026.
Se você está escolhendo uma conta internacional para viajar, guardar moeda estrangeira ou simplesmente gastar menos no exterior, provavelmente chegou à mesma dúvida de muita gente:
Nomad ou Wise?
As duas permitem ao brasileiro converter reais, manter dinheiro em moeda estrangeira e utilizar cartão internacional. Mas elas deixaram de ser soluções tão parecidas quanto parecem à primeira vista.
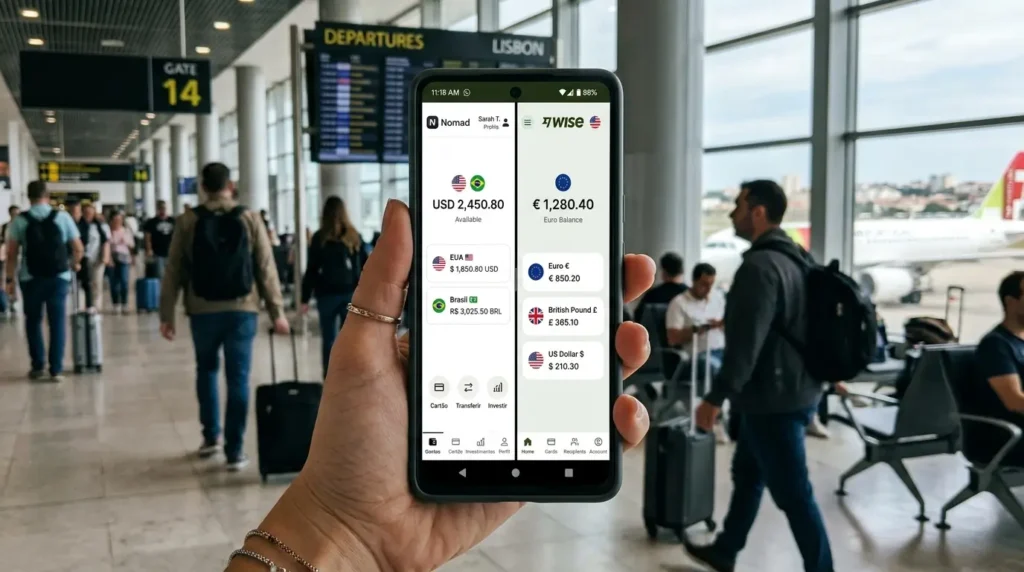
A Wise continua se destacando pela estrutura multimoeda, com possibilidade de manter mais de 40 moedas. A Nomad, que durante muito tempo teve o dólar como principal diferencial, agora também permite manter saldo em euro dentro do aplicativo.
Por isso, a pergunta mais útil não é simplesmente “qual é melhor?”.
É:
qual delas combina melhor com o destino, a frequência das suas viagens e a maneira como você movimenta dinheiro no exterior?
É isso que vamos comparar.
Leia também: Melhores Cartões para Milhas em 2026
Nomad vs Wise: comparação rápida
| Critério | Wise | Nomad |
|---|---|---|
| Abertura da conta | Gratuita | Gratuita |
| Manutenção | Sem mensalidade | Sem mensalidade |
| Moedas disponíveis | Mais de 40 | Dólar e euro |
| Cartão internacional | Sim | Sim |
| Saldo em euro | Sim | Sim |
| Conversão | Tarifa variável conforme moeda e operação | Taxa a partir de 1%, conforme Nomad Pass |
| Investimentos | Recursos próprios disponíveis conforme produto | Plataforma de investimentos nos EUA |
| Proteção do saldo | Modelo regulatório de salvaguarda | Depósitos elegíveis em dólar com cobertura FDIC, dentro das regras aplicáveis |
| Saques | Regras e tarifas próprias da Wise | Benefícios específicos em MoneyPass e limites para outros ATMs |
| Sala VIP própria | Não | Nomad Lounge, conforme condições de acesso |
| Perfil mais forte | Multimoeda e viagens para diferentes países | Ecossistema internacional e relacionamento em dólar/euro |
Não escolha apenas olhando a quantidade de recursos.
Um benefício que você nunca utiliza tem valor prático próximo de zero.
O que mudou na comparação Nomad vs Wise em 2026
Essa é justamente a parte que torna comparações antigas perigosas.
Durante bastante tempo, uma das diferenças mais fáceis de explicar era:
Wise = multimoeda.
Nomad = dólar.
Isso não representa mais totalmente o cenário atual.
A Nomad passou a permitir que o cliente mantenha dólar e euro no mesmo aplicativo. Na Zona do Euro, o cartão pode priorizar o saldo em euro; fora dela, o saldo em dólar continua sendo utilizado com conversão quando necessário.
A Wise permanece mais ampla nesse aspecto porque permite manter mais de 40 moedas, inclusive BRL para clientes elegíveis no Brasil.
Portanto, em 2026, a vantagem multimoeda da Wise continua existindo — mas a diferença ficou menor para quem viaja principalmente entre Brasil, Estados Unidos e países da Zona do Euro.
Como funciona a Wise
A Wise funciona como uma conta internacional multimoeda.
Para clientes residentes no Brasil, a plataforma permite adicionar e manter diversas moedas, além de utilizar cartão de débito físico ou digital.
A empresa informa que utiliza a taxa de câmbio comercial e apresenta a tarifa da conversão antes da confirmação da operação. Na página brasileira de preços consultada nesta atualização, as tarifas de envio e conversão aparecem a partir de 0,4%, variando conforme moeda, valor e operação.
Isso significa que você não deve memorizar uma taxa fixa da Wise.
O correto é fazer a simulação para o valor e para a moeda que pretende utilizar.
Quer conferir quanto ficaria no seu caso?
Na Wise, você pode consultar as condições da conversão para o valor e a moeda que pretende utilizar antes de decidir se a conta faz sentido para você.
Aviso de transparência: este botão contém link de afiliado. Se você abrir uma conta ou utilizar a Wise por meio dele, o Cartão e Milhas poderá receber uma comissão, sem custo adicional para você. Isso não altera nossa análise editorial.
Onde a Wise tende a ser mais interessante
A principal força da Wise aparece quando você precisa movimentar várias moedas.
Imagine uma viagem passando por:
Portugal → Reino Unido → Suíça → Japão.
Nesse cenário, ter diferentes saldos disponíveis pode facilitar o controle financeiro e reduzir conversões desnecessárias.
A Wise também permite utilizar diretamente a moeda existente no saldo. Quando você possui a moeda utilizada na compra, a própria empresa informa que não cobra tarifa adicional pela utilização do cartão naquela moeda. Se não houver saldo suficiente, ocorre conversão e a tarifa correspondente é aplicada.
Como funciona a Nomad
A Nomad possui uma proposta diferente.
A Conta Internacional oferece estrutura voltada principalmente ao brasileiro que deseja manter uma vida financeira internacional conectada aos Estados Unidos e, mais recentemente, também à Zona do Euro.
Hoje é possível manter saldo em dólar e saldo em euro dentro do mesmo aplicativo.
A conta também está integrada a outros produtos e serviços, como investimentos internacionais e benefícios relacionados ao programa Nomad Pass.
Na conversão de reais para a Conta Internacional, a Nomad informa atualmente encargos de 3,5% mais taxa de conversão a partir de 1%, variando conforme o nível do cliente no Nomad Pass.
No caso de conversão de dólar já existente no aplicativo para euro, a Nomad informa taxa de 0,3% nas condições atualmente divulgadas.
Onde a Nomad tende a ser mais interessante
A Nomad pode ganhar relevância para quem concentra sua vida financeira internacional em dólar e euro e deseja utilizar outros elementos do ecossistema da empresa.
Isso inclui, conforme elegibilidade e regras dos produtos, investimentos nos Estados Unidos, Nomad Pass e benefícios de viagem.
É uma proposta mais concentrada do que a estrutura multimoeda da Wise, mas isso não significa necessariamente uma desvantagem.
Para quem utiliza basicamente dólar e euro, dezenas de moedas adicionais talvez não sejam um benefício relevante.
Atenção ao IOF: não use mais a regra antiga de 1,1%
Essa é uma das correções mais importantes deste artigo.
Para transferências destinadas a manter disponibilidade de recursos no exterior, a legislação vigente estabelece alíquota de 3,5%.
A alíquota de 1,1% permanece prevista para transferência de recursos ao exterior com finalidade de investimento, nas condições aplicáveis.
Portanto, não compare Nomad e Wise utilizando tabelas antigas que mostrem 1,1% como custo tributário padrão para simplesmente abastecer uma conta internacional.
Isso pode distorcer completamente o resultado.
Wise ou Nomad: qual tem menor custo?
Não existe uma resposta correta sem fazer uma simulação.
Na Wise, a tarifa de conversão varia de acordo com moeda, valor e tipo de operação.
Na Nomad, a taxa de conversão pode variar conforme o nível do cliente no Nomad Pass.
Além disso, o custo final pode envolver encargos regulatórios e características específicas de cada transação.
Por isso, faça a comparação com o mesmo valor em reais, no mesmo dia e para a mesma moeda.
Esse cuidado é muito mais útil do que comparar percentuais retirados de páginas diferentes e publicados em datas diferentes.
Leia também: Comparativo de Spread Cambial em Cartões: o custo invisível das compras internacionais
Exemplo simples
Suponha que você tenha R$ 5.000 para uma viagem.
Abra os dois aplicativos e simule quanto efetivamente ficará disponível na moeda que pretende utilizar.
Compare:
R$ 5.000 enviados → valor líquido recebido.
É esse número que interessa.
Não apenas “spread”, “taxa de serviço” ou “câmbio comercial” isoladamente.
Nomad ou Wise para usar na Europa?
Essa comparação mudou bastante em 2026.
Antes, a Wise tinha uma vantagem muito clara por permitir manter euro diretamente na conta enquanto a Nomad operava essencialmente em dólar.
Agora as duas oferecem saldo em euro.
A diferença está na amplitude.
A Wise continua sendo mais flexível para uma viagem envolvendo vários países com moedas diferentes do euro.
Já a Nomad passou a atender diretamente quem viaja para a Zona do Euro, mantendo simultaneamente saldo em dólar e euro.
Portanto:
Se sua viagem passa apenas por países da Zona do Euro, compare o custo efetivo das duas no momento da conversão.
Se o roteiro envolve diversas moedas, a estrutura multimoeda da Wise tende a oferecer maior flexibilidade operacional.
E para os Estados Unidos?
Nos Estados Unidos, a proposta da Nomad fica especialmente coerente porque sua estrutura internacional tem forte integração com o sistema financeiro americano.
A Conta Internacional mantém depósitos elegíveis em dólar em instituições participantes do FDIC, com cobertura de até US$ 250 mil conforme as regras do programa, categoria de titularidade e outros depósitos mantidos nas instituições participantes.
A Wise também permite manter e utilizar dólares, mas sua estrutura regulatória é diferente.
A empresa explica que não funciona como banco tradicional e protege recursos por meio de salvaguarda, mantendo valores de clientes separados dos recursos usados na operação do negócio.
Não é correto resumir essa diferença simplesmente como “uma é segura e a outra não”.
São modelos regulatórios diferentes.
Nomad é mais segura que Wise?
Não considero correto estabelecer um vencedor absoluto apenas com essa pergunta.
Na Nomad, depósitos elegíveis em dólar podem ter proteção do FDIC dentro dos limites e regras aplicáveis.
Na Wise, os recursos são protegidos por mecanismos de salvaguarda e a empresa opera sob regulação financeira nos mercados em que atua. No Brasil, a Wise informa ser uma instituição financeira licenciada e reportar diretamente ao Banco Central, embora continue esclarecendo que não é um banco.
A diferença importa principalmente para quem pretende deixar valores elevados parados nessas plataformas.
Para dinheiro de viagem, a decisão normalmente envolve também custos, aceitação, atendimento, moedas disponíveis e facilidade de uso.
Saques: Wise ou Nomad?
As regras mudaram, portanto cuidado com comparativos antigos.
Para cartões Wise emitidos para residentes no Brasil, a página atual informa uma retirada gratuita por mês e tarifa de R$ 20 por retirada a partir da seguinte, além de possíveis cobranças feitas pelo próprio operador do caixa eletrônico.
A Nomad informa saques gratuitos na rede MoneyPass nos Estados Unidos e condições específicas para saques em outras redes. Sua página atual de tarifas informa que os dois primeiros saques mensais fora dessa rede podem ser gratuitos e, depois disso, há cobrança conforme a moeda e o local.
Antes de sacar, verifique também a tarifa do próprio ATM.
Ela pode existir mesmo quando a instituição emissora do cartão não cobra pelo saque.
Qual oferece mais benefícios para viagem?
Aqui a Nomad possui uma estratégia claramente mais orientada para criar um ecossistema de viagem.
Dependendo das condições e do nível do cliente, aparecem recursos como Nomad Pass, Nomad Lounge e serviços relacionados a viagens.
A Wise é mais concentrada na movimentação e utilização internacional do dinheiro.
Isso produz duas propostas diferentes:
Wise: eficiência multimoeda.
Nomad: conta internacional integrada a um ecossistema mais amplo.
Nenhuma dessas propostas é automaticamente superior.
Depende do que você realmente usa.
Preciso escolher apenas uma?
Não necessariamente.
Para quem viaja com frequência, manter mais de uma forma de pagamento pode ser uma medida prática.
Cartões podem sofrer bloqueios de segurança, terminais podem rejeitar determinada operação e aplicativos dependem de sistemas que eventualmente apresentam indisponibilidade.
Ter uma alternativa reduz a dependência de uma única plataforma.
Mas isso não significa que você precise abastecer várias contas com grandes valores.
Você pode manter uma principal e outra como contingência.
Nomad vs Wise: qual escolher para cada perfil?
| Seu perfil | Opção que merece atenção |
|---|---|
| Viaja para vários países e moedas | Wise |
| Viagem concentrada na Zona do Euro | Compare as duas |
| Viaja principalmente para os EUA | Nomad merece atenção |
| Quer manter muitas moedas diferentes | Wise |
| Quer investimentos integrados nos EUA | Nomad |
| Prioriza ecossistema de viagem | Nomad |
| Quer simplicidade multimoeda | Wise |
| Quer reduzir risco de depender de um cartão | Considere usar ambas |
Essa tabela é uma orientação editorial, não uma recomendação financeira individual.
As tarifas e condições podem mudar.
Uma terceira opção para quem só precisa enviar dinheiro ao exterior
Nem toda pessoa que chega a uma comparação entre Nomad e Wise precisa necessariamente de uma nova conta global.
Às vezes, o objetivo é simplesmente enviar dinheiro para outro país.
Nesse caso, vale comparar também uma plataforma especializada em remessas internacionais.
Quer comparar o custo antes de enviar?
A Remessa Online permite simular uma operação internacional antes da contratação. Compare o valor líquido, a tarifa e o câmbio apresentado com as outras alternativas antes de decidir.
Aviso de transparência: este botão contém link de afiliado. Se você utilizar o serviço por meio dele, o Cartão e Milhas poderá receber uma comissão, sem custo adicional para você. Isso não altera nossa análise editorial.
Afinal, Nomad ou Wise?
Minha conclusão em 2026 é menos absoluta do que seria alguns anos atrás.
A Wise continua especialmente forte para quem precisa de uma conta realmente multimoeda e viaja por diferentes países.
A Nomad ficou mais competitiva para a Europa com a chegada do saldo em euro e continua oferecendo uma proposta diferenciada para quem concentra sua vida internacional entre dólar, euro, investimentos e benefícios relacionados a viagens.
Se você pretende viajar apenas para Portugal, Espanha, França ou Itália, não escolha automaticamente a Wise apenas porque ela possui euro. A Nomad também oferece essa possibilidade atualmente.
Da mesma forma, não escolha a Nomad apenas por benefícios extras se seu objetivo principal for movimentar várias moedas com frequência.
Faça uma simulação com o valor que realmente pretende converter.
A melhor conta é aquela que entrega o menor custo total e os recursos que você efetivamente utilizará.
Perguntas frequentes sobre Nomad vs Wise
Nomad ou Wise: qual é melhor para Europa?
As duas permitem atualmente manter saldo em euro. A Wise tem vantagem na variedade de moedas, enquanto a Nomad combina dólar e euro com outros recursos do seu ecossistema. Para uma viagem apenas pela Zona do Euro, compare o valor líquido das duas simulações antes de converter.
A Nomad possui euro?
Sim. Em 2026, a Nomad passou a disponibilizar saldo em euro integrado à Conta Internacional, ao lado do saldo em dólar.
A Wise possui mais moedas que a Nomad?
Sim. A Wise permite manter mais de 40 moedas, enquanto a Nomad trabalha atualmente com dólar e euro em seus saldos internacionais.
Nomad e Wise cobram anuidade?
As páginas atuais das duas empresas informam conta/cartão sem mensalidade ou anuidade nas modalidades básicas, embora serviços específicos possam gerar tarifas.
Posso ter Nomad e Wise ao mesmo tempo?
Sim. São serviços independentes. Para quem viaja com frequência, dois cartões internacionais também podem funcionar como contingência.
Qual é mais barata?
Depende da moeda, valor, tarifas vigentes e perfil da operação. Faça a simulação nas duas plataformas imediatamente antes de realizar a conversão.
Fontes e transparência editorial
Este comparativo foi revisado em 3 de setembro de 2026 utilizando informações oficiais publicadas por Wise, Nomad e legislação brasileira aplicável às operações de câmbio.
Tarifas, impostos, limites, benefícios e regras de saque podem mudar. Antes de converter valores relevantes, confirme as condições diretamente nas plataformas.
O Cartão e Milhas produz análises com base em pesquisa, comparação de condições e revisão humana. Links de afiliado podem gerar comissão para o site sem custo adicional para o leitor e não alteram nossa avaliação editorial.