

Melhor cartão de crédito em 2026: Santander, Ourocard, PicPay, Carrefour ou Atacadão?
Escolher o melhor cartão de crédito em 2026 não significa encontrar um vencedor universal.
O cartão mais adequado depende de como você pretende utilizá-lo: algumas pessoas priorizam simplicidade e baixo custo; outras querem concentrar serviços em um banco; há quem consiga extrair mais valor de cartões vinculados a supermercados e atacarejos; e também existem consumidores que preferem administrar praticamente toda a vida financeira pelo celular.
Por isso, neste comparativo analisamos Santander, Ourocard Fácil, Conta PicPay, Cartão Carrefour e Cartão Atacadão a partir de uma pergunta mais útil:
Qual dessas opções faz mais sentido para cada perfil de consumidor?
Em vez de simplesmente listar benefícios, vamos considerar o tipo de produto, seu custo, as condições envolvidas e, principalmente, em quais situações cada alternativa pode realmente ser útil.
Atualizado em setembro de 2026.
Transparência: alguns links desta página são de afiliados. O Cartão e Milhas pode receber uma comissão caso você inicie uma contratação por meio deles, sem custo adicional para você. A existência de uma parceria comercial não determina nossa avaliação nem a posição editorial das opções analisadas.
Leia também: Melhores Cartões para Milhas em 2026
Qual cartão faz mais sentido para você?
Se você quer chegar mais rapidamente às opções que correspondem ao seu perfil, comece por aqui:
| Seu perfil | Opção a considerar | Por quê |
|---|---|---|
| Quer um cartão simples para o cotidiano | Conhecer o Ourocard Fácil | Proposta voltada ao uso cotidiano e relacionamento com o Banco do Brasil |
| Quer conhecer cartões disponíveis em um banco completo | Ver opções de cartão no Santander | Permite iniciar uma jornada para conhecer opções de cartão de crédito PF do banco |
| Prefere uma experiência financeira pelo celular | Conhecer o PicPay Conta | A oferta disponível nesta página é para abertura de conta digital |
| Compra frequentemente no Carrefour | Ver condições do Cartão Carrefour | Os benefícios fazem mais sentido para clientes recorrentes da rede |
| Compra frequentemente no Atacadão | Ver condições do Cartão Atacadão | A utilidade aumenta quando o Atacadão já faz parte dos hábitos de consumo |
A diferença mais importante está aqui:
não escolha apenas pelo nome do cartão. Escolha de acordo com a forma como você realmente pretende utilizá-lo.
Comparativo: Santander, Ourocard, PicPay, Carrefour e Atacadão
| Opção | O que está sendo comparado | Perfil mais coerente | Principal atenção |
|---|---|---|---|
| Santander | Jornada de cartão de crédito PF | Quem quer consultar as opções disponíveis no banco | O cartão efetivamente oferecido depende da análise |
| Ourocard Fácil | Cartão para uso cotidiano | Quem prioriza simplicidade | Não é uma proposta focada em benefícios premium |
| Conta PicPay | Abertura de conta | Quem prefere uma experiência digital | Abertura da conta não garante cartão de crédito |
| Cartão Carrefour | Cartão ligado ao ecossistema Carrefour | Cliente frequente da rede | Confira anuidade e regra de isenção da oferta |
| Cartão Atacadão | Cartão ligado ao ecossistema Atacadão | Cliente frequente da rede | Confira custos e condições antes de solicitar |
Agora vamos analisar cada alternativa individualmente.
A ideia não é apresentar cinco botões diferentes e esperar que você clique em algum deles. O objetivo é entender em qual situação cada produto tem lógica.
1. Ourocard Fácil: para quem quer simplicidade no dia a dia
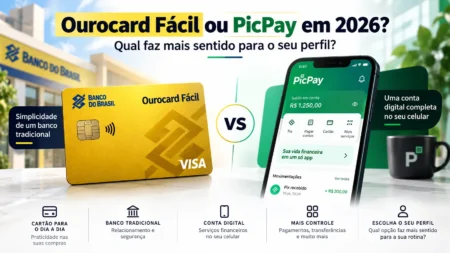
O Ourocard Fácil pode ser uma alternativa para quem procura um cartão para despesas cotidianas e prefere manter relacionamento com uma instituição bancária tradicional.
Sua proposta tende a ser mais coerente para o consumidor que não está procurando uma estratégia sofisticada de pontos, salas VIP ou benefícios de viagem, mas quer avaliar uma opção mais simples para compras recorrentes.
Quando o Ourocard Fácil faz sentido?
Considere o Ourocard Fácil se você:
- procura um cartão para despesas do cotidiano;
- prefere uma proposta simples;
- valoriza relacionamento com o Banco do Brasil;
- não precisa de benefícios ligados a uma rede varejista específica;
- não está escolhendo o cartão principalmente por salas VIP ou alta geração de milhas.
Isso não significa que ele seja automaticamente o melhor cartão para qualquer pessoa.
Significa apenas que sua proposta tende a combinar melhor com quem procura simplicidade e utilização cotidiana.
Quando procurar outra categoria de cartão?
Se seu principal objetivo é acumular muitas milhas, acessar salas VIP ou obter benefícios premium de viagem, vale comparar cartões de categorias superiores antes de decidir.
Um cartão simples não deve ser avaliado pelos mesmos critérios utilizados para analisar um cartão premium.
Também é importante confirmar diretamente na contratação as condições atuais de elegibilidade, tarifas, limite e demais características do produto.
Quer verificar se o Ourocard Fácil combina com seu perfil?
Solicitação e limite sujeitos à análise e às condições apresentadas pelo Banco do Brasil.
2. Santander: para quem quer consultar as opções disponíveis no banco
O Santander — Cartão de Crédito PF ocupa uma posição diferente neste comparativo.
Isso acontece porque o link disponível nesta página não representa a promessa de contratação de um modelo específico de cartão.
Ele direciona o leitor para uma jornada relacionada aos cartões de crédito para pessoa física do Santander.
Essa diferença precisa ficar clara antes do clique.
A oferta tende a ser mais coerente para quem já possui relacionamento com o banco — ou pretende desenvolvê-lo — e quer descobrir quais alternativas podem estar disponíveis para seu perfil.
Quando o Santander faz sentido?
Considere consultar as opções do Santander se você:
- já é cliente ou pretende concentrar serviços no banco;
- quer conhecer as opções de cartão disponíveis para seu perfil;
- aceita passar pela análise da instituição;
- pretende comparar a proposta recebida antes de contratar.
O que você precisa saber antes de clicar
Não é possível afirmar antecipadamente qual cartão será disponibilizado.
O modelo do cartão, limite, anuidade, eventual isenção, tarifas e benefícios dependem da análise e da oferta apresentada pelo Santander.
Por isso, nossa orientação aqui não é:
“solicite determinado cartão Santander”.
A abordagem mais adequada é:
consulte o que o banco pode oferecer ao seu perfil e analise as condições antes de aceitar a proposta.
Quer conhecer as opções disponíveis para seu perfil?
Crédito sujeito à análise. Produto, limite, tarifas e benefícios dependem da oferta apresentada pelo Santander.
3. Cartão Carrefour: faz mais sentido para quem já compra no Carrefour
O Cartão Carrefour deve ser analisado de maneira diferente de um cartão de uso geral.
Seu potencial de utilidade aumenta principalmente quando o consumidor já compra frequentemente no Carrefour e consegue aproveitar as condições relacionadas ao ecossistema da rede.
Esse comportamento deve orientar a decisão.
Se você já concentra parte das compras no Carrefour, as vantagens oferecidas pelo cartão podem ter utilidade prática.
Se quase nunca compra na rede, o cartão perde parte importante de sua proposta.
Quando o Cartão Carrefour faz sentido?
Considere o Cartão Carrefour se você:
- compra regularmente no Carrefour;
- consegue aproveitar condições ou benefícios específicos da rede;
- acompanha as regras da própria oferta;
- verifica a condição de anuidade antes da contratação.
Atenção à anuidade
Esse é um dos pontos que merece maior cuidado antes da contratação.
O cartão pode possuir cobrança de anuidade e condições de isenção relacionadas ao uso do produto e às regras vigentes da oferta.
Por isso, não escolha o cartão apenas porque existe uma possibilidade de isenção.
Verifique se a regra apresentada no momento da contratação combina com a maneira como você já consome.
Não vale a pena começar a gastar em uma determinada rede apenas para justificar a manutenção de um cartão.
Para quem raramente compra no Carrefour, uma alternativa de uso geral pode ser mais coerente.
Você já compra frequentemente no Carrefour?
Nesse caso, vale conferir as condições disponíveis para seu perfil.
Crédito sujeito à análise. Confira anuidade, eventual regra de isenção e demais condições vigentes antes de contratar.
4. Cartão Atacadão: para quem concentra compras na rede
A lógica do Cartão Atacadão é semelhante.
Ele deve ser analisado a partir do seu comportamento de compra — e não simplesmente porque aparece em uma lista de cartões disponíveis.
Se o Atacadão já faz parte da rotina da família ou do negócio e uma parcela relevante das compras passa pela rede, as condições do cartão podem apresentar utilidade real.
Por outro lado, se você quase nunca compra no Atacadão, não faz muito sentido escolher esse produto apenas pela existência de algum benefício pontual.
Quando o Cartão Atacadão faz sentido?
Considere o Cartão Atacadão se você:
- compra frequentemente no Atacadão;
- concentra parte relevante das compras de supermercado ou atacarejo na rede;
- consegue aproveitar as condições específicas oferecidas;
- verifica previamente custos, anuidade e demais regras.
Quando procurar outra alternativa?
Se sua prioridade é simplesmente ter um cartão para uso geral, sem qualquer relação relevante com o Atacadão, compare primeiro produtos cuja proposta não dependa do consumo em uma rede específica.
As condições de anuidade e eventual isenção podem variar conforme a oferta.
Por isso, o que deve orientar sua decisão é a proposta efetivamente apresentada a você no momento da contratação.
O Atacadão já faz parte das suas compras mensais?
Se sim, vale verificar as condições disponíveis.
Crédito sujeito à análise. Confira custos, anuidade, eventuais regras de isenção e demais condições antes de concluir a solicitação.
5. Conta PicPay: opção digital, mas não é uma comparação direta de cartão
A Conta PicPay precisa ser tratada com uma distinção importante.
A parceria comercial disponível nesta página direciona para uma jornada de abertura de conta, e não para a contratação garantida de um cartão de crédito específico.
Por isso, não seria correto apresentar a Conta PicPay como se fosse exatamente equivalente ao Ourocard Fácil, Cartão Carrefour ou Cartão Atacadão.
Então por que o PicPay está neste comparativo?
Porque ele pode atender a um tipo diferente de leitor.
Talvez sua necessidade real não seja:
“quero contratar este cartão específico”.
Talvez seja:
“quero administrar minha vida financeira pelo celular e conhecer os produtos disponíveis dentro de uma plataforma digital.”
Nesse cenário, a Conta PicPay passa a ter uma função coerente dentro da comparação.
Quando a Conta PicPay faz sentido?
Considere abrir uma Conta PicPay se você:
- prefere administrar serviços financeiros pelo celular;
- já utiliza ou pretende utilizar o ecossistema PicPay;
- está procurando uma conta digital;
- entende que produtos de crédito dependem de elegibilidade e análise.
Quando não é a escolha certa?
Se você chegou a esta página querendo solicitar imediatamente um cartão de crédito específico, a jornada comercial disponível do PicPay não corresponde exatamente a essa intenção.
Abrir a conta não significa que um cartão de crédito será automaticamente disponibilizado.
Da mesma forma, não existe garantia prévia de limite ou modalidade de crédito.
Seu objetivo é abrir uma conta e usar uma experiência financeira digital?
Nesse caso, você pode conhecer a jornada disponível.
O link direciona para abertura de conta. Cartão, crédito, limite, tarifas e outros produtos dependem da elegibilidade e das condições apresentadas pelo PicPay.
Leia também: Comparativo de Spread Cambial em Cartões: o custo invisível das compras internacionais
Qual dessas opções escolher em cada situação?
Depois de analisar os produtos individualmente, podemos simplificar a decisão em cinco situações práticas.
Quero um cartão simples para o cotidiano
Comece avaliando o Ourocard Fácil.
Sua proposta tende a ser mais coerente para quem procura simplicidade e não precisa atrelar a escolha do cartão a compras realizadas em uma determinada rede.
Quero centralizar meu relacionamento em um banco
Se você já utiliza o Santander ou quer conhecer o que o banco pode disponibilizar para seu perfil, consulte a jornada de cartões para pessoa física e compare a proposta recebida.
Faço muitas compras no Carrefour
O Cartão Carrefour merece análise porque o uso recorrente da própria rede pode tornar seus benefícios e eventuais condições de isenção mais relevantes.
Faço muitas compras no Atacadão
O Cartão Atacadão é mais coerente quando a rede já representa uma parte importante das suas compras.
Quero uma conta e uma experiência financeira digital
A Conta PicPay entra nesta situação.
Mas lembre-se: a oferta disponível nesta página é de abertura de conta, e não de cartão de crédito garantido.
Como escolher um cartão sem cair na armadilha dos benefícios
Uma lista enorme de vantagens não significa necessariamente um cartão melhor.
Um benefício só possui valor quando você realmente consegue utilizá-lo.
Antes de solicitar qualquer produto, responda a quatro perguntas.
1. Vou usar os benefícios de verdade?
Imagine um cartão que oferece uma série de vantagens em determinada rede.
Se você praticamente nunca compra nela, esses benefícios possuem pouco valor para sua realidade.
A pergunta não deve ser:
“Quantos benefícios este cartão possui?”
A pergunta mais útil é:
“Quantos desses benefícios eu realmente utilizaria?”
2. Quanto custa manter o cartão?
Considere anuidade, condições de isenção e outras tarifas eventualmente aplicáveis.
Um cartão pode oferecer bons benefícios e, ainda assim, não compensar para determinado perfil de consumidor.
3. A regra de isenção combina com meu comportamento?
Não faz sentido alterar artificialmente seus gastos apenas para cumprir uma regra necessária para manter um cartão.
A melhor situação é aquela em que a condição de isenção ocorre naturalmente dentro de um comportamento de consumo que você já possui.
4. O produto corresponde ao que o botão realmente oferece?
Esse ponto é especialmente importante em comparativos financeiros.
Uma jornada de abertura de conta, por exemplo, não deve ser confundida com aprovação garantida de cartão.
Da mesma forma, um link genérico para cartões de determinado banco não significa que um modelo específico será necessariamente oferecido.
O leitor precisa saber o que encontrará depois do clique.
E se meu objetivo for acumular milhas?
Se seu objetivo principal é acumular pontos e milhas, a comparação precisa mudar.
Nesse caso, vale analisar especificamente cartões voltados para esse perfil, considerando fatores como:
- quantidade de pontos gerados;
- regras de acúmulo;
- validade dos pontos;
- possibilidades de transferência;
- custo da anuidade;
- benefícios relacionados a viagens;
- acesso a salas VIP, quando aplicável.
Um cartão simples para o cotidiano não deve ser considerado ruim simplesmente porque não compete com um cartão premium em geração de pontos.
São produtos criados para necessidades diferentes.
Leia também: Melhores cartões para milhas em 2026

E para viagens internacionais?
Para gastos no exterior, a comparação também muda.
Além do cartão de crédito brasileiro, pode fazer sentido avaliar:
- contas internacionais;
- câmbio utilizado;
- spread cambial;
- IOF aplicável;
- tarifas da operação;
- cartão internacional;
- formas de pagamento e saque no destino.
É justamente por isso que Nomad e Wise não precisam disputar espaço comercial com os cartões deste comparativo.
Quem está procurando o melhor cartão de crédito possui uma intenção diferente de quem está escolhendo uma conta internacional para viajar.
Em vez de colocar mais dois botões de afiliados nesta página, direcionamos essa decisão para os conteúdos específicos:
Leia também: Nomad vs Wise em 2026: qual conta global faz mais sentido?
Entenda também: Spread cambial em cartões: o custo das compras internacionais
Assim, você compara produtos internacionais no contexto correto, sem confundi-los com a escolha do cartão para o cotidiano.
Ao acessar a Nomad, confira as condições, elegibilidade, limites e regras vigentes do cashback antes de realizar qualquer operação.
Wise
A Wise é outra alternativa para quem deseja comparar uma conta voltada ao uso internacional e organizar gastos em viagens.
Antes de utilizar o serviço, compare as condições apresentadas para sua operação, incluindo tarifas, conversão de moeda, disponibilidade do cartão e demais regras aplicáveis ao seu perfil.
Wise: Alternativa multimoeda com suporte a mais de 40 moedas simultâneas em uma única carteira, ideal para viagens que abrangem múltiplos continentes.
Nossa metodologia de avaliação
O Cartão e Milhas não considera um produto melhor simplesmente porque ele possui uma lista maior de benefícios ou porque existe uma parceria comercial.
Nossa análise procura responder uma pergunta mais importante:
Para qual tipo de consumidor esse produto oferece uma relação coerente entre custo, utilidade e complexidade?
Neste comparativo, consideramos cinco critérios principais.
1. Adequação ao perfil
O primeiro critério é simples:
para quem esse produto foi feito?
Um cartão ligado a uma rede varejista pode apresentar bastante utilidade para um cliente frequente e pouca relevância para quem raramente compra ali.
Da mesma forma, um produto bancário simples e um cartão premium não devem ser avaliados como se tivessem exatamente a mesma finalidade.diretamente na plataforma o benefício, prazo, limites, elegibilidade e demais condições vigentes.
2. Custo e anuidade
Consideramos a existência de anuidade e, quando aplicável, as condições necessárias para eventual isenção.
Uma isenção condicionada não é tratada como se o produto fosse automaticamente gratuito para qualquer pessoa.
Como tarifas e regras podem mudar, a condição apresentada pela instituição no momento da contratação deve sempre prevalecer.
3. Utilidade real
Benefício que não será utilizado não deve decidir uma contratação.
Por isso, damos mais importância à compatibilidade entre o produto e o comportamento do consumidor do que simplesmente ao tamanho da lista de vantagens anunciadas.
4. Clareza da oferta
O que está sendo oferecido depois do clique precisa estar claro.
É por isso que diferenciamos uma jornada de cartão de crédito de uma jornada de abertura de conta.
Também não atribuímos as condições de um cartão específico a uma campanha que pode apresentar diferentes produtos depois da análise do cliente.
5. Complexidade
Quanto mais regras o consumidor precisa acompanhar para extrair valor do produto, maior precisa ser a vantagem prática obtida em troca.
Um benefício pode parecer excelente no papel e ainda assim não compensar quando exige mudanças artificiais no comportamento de consumo.
Independência editorial e links de afiliados
O Cartão e Milhas possui parcerias comerciais com algumas empresas mencionadas nesta página e pode receber comissão quando o leitor utiliza determinados links e realiza uma ação elegível.
Isso não significa que o produto que remunera melhor o site receberá automaticamente uma avaliação melhor.
Nossa análise considera principalmente:
perfil do consumidor, custo, utilidade, complexidade e clareza da oferta.
Também procuramos manter uma relação coerente entre o assunto que o leitor está pesquisando e o produto apresentado no momento do clique.
Por isso, não adicionamos ofertas apenas porque existe um link de afiliado disponível.
Se determinada parceria não corresponde à intenção daquela seção, ela não precisa estar ali.
Tarifas, políticas de crédito, benefícios, critérios de isenção e disponibilidade de produtos podem mudar.
Antes de contratar qualquer produto financeiro, confira sempre as condições finais apresentadas pela instituição.
Perguntas frequentes
Qual é o melhor cartão entre Santander, Ourocard, Carrefour e Atacadão?
Depende principalmente da maneira como você pretende utilizar o produto.
O Ourocard Fácil pode ser considerado por quem procura simplicidade para o cotidiano.
O Santander pode fazer sentido para quem deseja conhecer as opções de cartão disponibilizadas pelo banco para seu perfil.
Já Carrefour e Atacadão ganham relevância principalmente para consumidores que compram frequentemente nas respectivas redes.
PicPay é cartão de crédito neste comparativo?
Não.
A oferta comercial utilizada nesta página direciona para uma jornada de abertura de Conta PicPay.
A abertura da conta não garante cartão de crédito, limite ou outro produto específico.
A eventual disponibilização desses produtos depende da elegibilidade, análise e condições apresentadas pelo PicPay.
O Cartão Carrefour tem anuidade?
As condições de anuidade e eventual isenção devem ser verificadas na oferta vigente apresentada durante a contratação.
Se houver uma condição de isenção relacionada ao uso do cartão ou a compras elegíveis na rede, verifique se essa regra combina naturalmente com seus hábitos de consumo antes de contratar.
O Cartão Atacadão vale a pena para quem não compra no Atacadão?
A proposta perde parte importante de sua lógica quando o consumidor raramente utiliza a rede.
Nesse cenário, vale comparar cartões de uso geral antes de decidir.
O link do Santander garante um cartão específico?
Não.
A jornada disponível nesta página está relacionada a cartão de crédito para pessoa física, mas o produto efetivamente disponibilizado depende da análise realizada pelo Santander.
Limite, tarifas, benefícios e demais condições também dependem da proposta apresentada ao cliente.
Qual opção faz mais sentido para acumular milhas?
Se milhas são seu objetivo principal, o ideal é comparar cartões especificamente voltados para pontos e benefícios de viagem.
Este artigo reúne produtos com propostas diferentes e não parte do pressuposto de que alguma dessas alternativas seja necessariamente a mais adequada para maximizar o acúmulo de milhas.
Devo solicitar mais de um desses cartões?
Não existe necessidade de acumular cartões apenas porque cada produto possui algum benefício diferente.
Antes de solicitar um novo cartão, considere:
qual necessidade ele resolve, quanto custa mantê-lo, se você realmente utilizará seus benefícios e se consegue administrar mais uma fatura com tranquilidade.
Ter mais cartões não significa necessariamente obter mais vantagens.
O melhor cartão é aquele que combina com a forma como você realmente gasta
Santander, Ourocard Fácil, Conta PicPay, Cartão Carrefour e Cartão Atacadão não foram criados exatamente para o mesmo consumidor.
E é justamente por isso que procurar um único “vencedor” pode levar a uma escolha ruim.
Se você procura simplicidade para o cotidiano, comece avaliando o Ourocard Fácil.
Se deseja conhecer as opções disponíveis dentro do Santander, consulte a proposta que o banco pode apresentar ao seu perfil.
Se suas compras já estão concentradas no Carrefour ou no Atacadão, vale analisar se os respectivos cartões geram benefícios compatíveis com esse comportamento.
E se sua prioridade é uma experiência financeira digital, a Conta PicPay pode ser considerada — entendendo que a oferta disponível nesta página corresponde à abertura de conta.
A lógica mais segura é simples:
primeiro identifique sua necessidade. Depois escolha o produto. E só então clique para conhecer a oferta.
É exatamente o contrário de solicitar vários cartões primeiro e tentar descobrir depois para que cada um deles serve.
Conteúdo informativo. Aprovação de crédito, limite, tarifas, benefícios e disponibilidade dos produtos dependem das políticas e análises de cada instituição. Verifique as condições vigentes antes de contratar.